
Đánh giá đầu tư Web-SCADA và AIoT cho xử lý nước thải cần có chi phí triển khai, chi phí duy trì và lợi ích đo được trong cùng kỳ. ROI và thời gian hoàn vốn là hai chỉ tiêu khác nhau; một dự án có thể chưa hoàn vốn trong năm đầu nhưng mang lại lợi ích trong một giai đoạn dài hơn.
Lập đường cơ sở trước khi ước tính khoản tiết kiệm
Thu thập chi phí điện, hóa chất, nhân công và bảo trì theo kỳ. Đồng thời ghi lượng nước xử lý, tải lượng đầu vào, chế độ vận hành và các thay đổi công nghệ. Khi so sánh trước và sau triển khai, cần xét các yếu tố này để không nhầm thay đổi sản lượng với hiệu quả của phần mềm.
Ví dụ, mức điện năng trên một đơn vị lượng nước xử lý có thể hỗ trợ so sánh, nhưng vẫn cần xem chất lượng đầu vào và yêu cầu đầu ra. Đội kỹ thuật phải thống nhất phương pháp đo trước khi gắn một khoản tiết kiệm cho giải pháp.
Phân biệt chi phí ban đầu và chi phí vận hành tăng thêm
- Chi phí ban đầu: khảo sát, phần mềm, tích hợp, gateway hoặc thiết bị cần bổ sung, cấu hình và đào tạo.
- Chi phí duy trì: dịch vụ phần mềm, máy chủ, đường truyền, bảo trì kết nối, hiệu chuẩn và hỗ trợ trong phạm vi dự án.
- Lợi ích có thể đo: giảm tiêu hao được xác nhận, giảm công báo cáo hoặc giảm chi phí dừng máy thực tế.
- Lợi ích cần đánh giá riêng: phản ứng nhanh hơn, truy xuất hồ sơ thuận tiện và kiểm soát rủi ro tốt hơn.
Công làm việc tiết kiệm được chỉ trở thành khoản tiền tiết kiệm khi doanh nghiệp thực sự giảm chi phí hoặc sử dụng nguồn lực đó có giá trị. Những rủi ro chưa xảy ra không nên được cộng như khoản tiền chắc chắn thu được.
Công thức ROI theo kỳ và hoàn vốn đơn giản
Lợi ích ròng mỗi kỳ = lợi ích đo được trong kỳ - chi phí duy trì tăng thêm trong kỳ.
ROI của kỳ đánh giá (%) = (tổng lợi ích ròng trong kỳ - chi phí đầu tư ban đầu) / chi phí đầu tư ban đầu × 100. Phải ghi rõ kỳ đánh giá, chẳng hạn 12 hoặc 36 tháng, và bảo đảm không tính trùng một khoản chi.
Hoàn vốn đơn giản (tháng) = chi phí đầu tư ban đầu / lợi ích ròng mỗi tháng, khi lợi ích ròng được giả định ổn định và lớn hơn 0. Nếu dòng tiền thay đổi, cần cộng dồn dòng tiền theo từng tháng để xác định thời điểm hoàn vốn.
Ví dụ minh họa với giả định rõ ràng
Các số dưới đây là giả định phục vụ cách tính, không phải báo giá, dữ liệu dự án hoặc cam kết hiệu quả của X-IRIS. Giả sử đầu tư ban đầu 300 triệu đồng; lợi ích đo được 15 triệu đồng/tháng, gồm điện 6 triệu, hóa chất 5 triệu và khoản chi nhân công thực sự giảm 4 triệu. Chi phí duy trì tăng thêm là 2 triệu đồng/tháng.
- Lợi ích ròng: 15 - 2 = 13 triệu đồng/tháng.
- Hoàn vốn đơn giản: 300 / 13 ≈ 23,1 tháng.
- ROI 12 tháng: (13 × 12 - 300) / 300 × 100 = -48%.
- ROI 36 tháng: (13 × 36 - 300) / 300 × 100 = 56%.
Phép tính giả định dòng tiền đều ngay từ đầu và chưa tính thời gian chạy thử, thuế, giá trị tiền theo thời gian hay thay thế thiết bị. Khi dùng để quyết định đầu tư, doanh nghiệp cần lập dòng tiền và xem đầy đủ các chi phí liên quan.
So sánh ba kịch bản thay vì dùng một con số
| Kịch bản giả định | Lợi ích gộp/tháng | Duy trì/tháng | Lợi ích ròng/tháng | Hoàn vốn đơn giản |
|---|---|---|---|---|
| Thận trọng | 11 triệu | 2 triệu | 9 triệu | 33,3 tháng |
| Cơ sở | 15 triệu | 2 triệu | 13 triệu | 23,1 tháng |
| Thuận lợi | 20 triệu | 2 triệu | 18 triệu | 16,7 tháng |
Cả ba kịch bản dùng cùng chi phí ban đầu 300 triệu đồng và các giả định trên. Kịch bản thực tế cần dựa vào dữ liệu cơ sở, chất lượng tích hợp, mức độ sử dụng của đội vận hành và phạm vi triển khai.
Đo lại kết quả sau triển khai
Ghi nhận trước và sau theo cùng phương pháp: điện năng, hóa chất, thời gian tổng hợp báo cáo, số công việc bảo trì và sự kiện gián đoạn. Phân biệt kết quả đã xác nhận với kết quả ước tính. Nếu sản lượng hoặc tải lượng thay đổi, cần điều chỉnh cách so sánh và giải thích trong báo cáo.
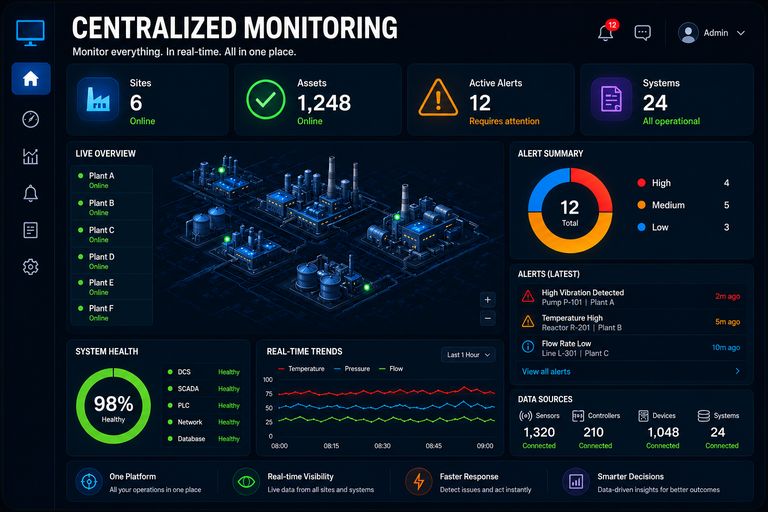
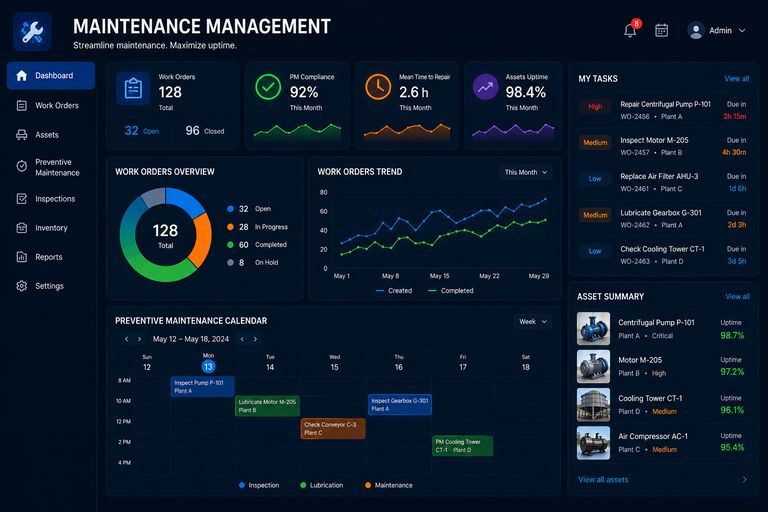
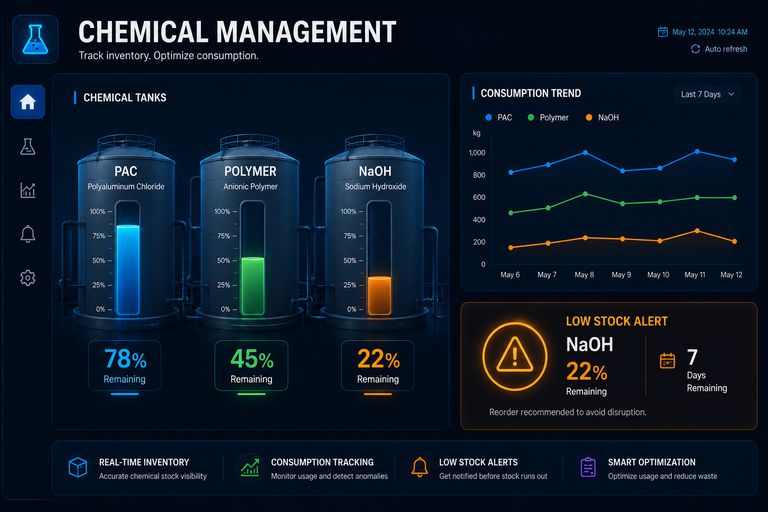
Web-SCADA X-IRIS cung cấp nền dữ liệu giám sát; quản lý điện năng và hóa chất hỗ trợ theo dõi tiêu thụ; quản lý bảo trì giúp tập trung công việc và lịch sử thiết bị. Lợi ích cụ thể được đánh giá theo hệ thống và phương án triển khai.
Đăng ký khảo sát X-IRIS và chuẩn bị số liệu chi phí, sơ đồ thiết bị cùng mục tiêu vận hành để xây dựng bài toán đầu tư phù hợp.
Tài liệu tham khảo
business.gov.au: thuật ngữ tài chính và định nghĩa ROI. Các ví dụ và cách tổ chức khoản chi trong bài là mô hình minh họa cho đánh giá dự án, cần điều chỉnh theo dữ liệu doanh nghiệp.